Domain software-buchhaltung.de kaufen?
Wir ziehen mit dem Projekt
software-buchhaltung.de um.
Sind Sie am Kauf der Domain
software-buchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain software-buchhaltung.de kaufen?
Wann beginnt die Spekulationsfrist?
Die Spekulationsfrist beginnt mit dem Verkauf eines Wirtschaftsguts, das innerhalb eines Jahres nach Anschaffung oder Fertigstellung erworben wurde. Dabei ist es wichtig zu beachten, dass die Spekulationsfrist nur für private Veräußerungsgeschäfte gilt und nicht für gewerbliche Transaktionen. Die Frist dient dazu, kurzfristige Gewinne aus Spekulationen zu besteuern und somit die langfristige Kapitalanlage zu fördern. Es ist ratsam, die genauen steuerlichen Regelungen und Fristen mit einem Steuerberater zu klären, um mögliche Konsequenzen zu vermeiden. **
Was ist die Spekulationsfrist?
Was ist die Spekulationsfrist? Die Spekulationsfrist bezieht sich auf den Zeitraum, innerhalb dessen Gewinne aus dem Verkauf von bestimmten Kapitalanlagen steuerpflichtig sind. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Wenn Wertpapiere, Immobilien oder andere Vermögenswerte innerhalb dieser Frist verkauft werden, müssen die erzielten Gewinne versteuert werden. Nach Ablauf der Spekulationsfrist sind die Gewinne in der Regel steuerfrei. Es ist wichtig, die Spekulationsfrist zu beachten, um steuerliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Spekulationsfrist
Top-Angebote
Produkte zum Begriff Spekulationsfrist:
-
reev Connect Lizenzschlüssel Business – Abrechnungssoftware für Fuhrparks* Vollautomatisierte Abrechnung von AC- & DC-Ladevorgängen * Steuerung, Monitoring und Verwaltung deiner Ladestationen über das reev Dashboard * Zugangskontrolle per RFID sowie öffentliches Laden und eRoaming (optional) * Multi-Account-Verwaltung für mehrere Nutzer, Standorte und Ladepunkte * Zusätzliche Nutzerrollen, automatisiertes Reporting und Massenimporte * DSGVO-konform und ZAG-konforme Abrechnung * Bitte beachte: Pro Ladegruppe ist ein reev Connect Setup Kit ()zur initialen Konfiguration notwendig * Lizenzschlüssel müssen pro Ladepunkt bestellt werden * 24 Monate Lizenzlaufzeit inklusive. Ab dem 25. Monat fallen monatlich 14,90 € (netto) je Ladepunkt an. Die Lizenz verlängert sich anschließend jeweils um weitere 12 Monate.499,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Wann ist die Spekulationsfrist vorbei?
Die Spekulationsfrist ist eine Frist, die angibt, wie lange man ein bestimmtes Vermögenswert halten muss, bevor man ihn steuerfrei verkaufen kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Das bedeutet, dass Gewinne aus dem Verkauf von Wertpapieren, Immobilien oder anderen Vermögenswerten erst nach Ablauf dieser Frist steuerfrei sind. Wann genau die Spekulationsfrist vorbei ist, hängt also davon ab, wann der Vermögenswert erworben wurde. Es ist wichtig, die Frist im Blick zu behalten, um steuerliche Konsequenzen zu vermeiden. **
-
Wann beginnt Spekulationsfrist bei Neubau?
Die Spekulationsfrist bei einem Neubau beginnt mit dem Zeitpunkt des Erwerbs der Immobilie. Dies bedeutet, dass die Frist ab dem Datum des Kaufvertrags oder der notariellen Beurkundung des Kaufs läuft. In der Regel beträgt die Spekulationsfrist für Neubauten 10 Jahre. Innerhalb dieser Frist unterliegen Gewinne aus dem Verkauf der Immobilie der Spekulationssteuer. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist für Neubauten im jeweiligen Land oder Bundesland zu prüfen, da es hierbei Unterschiede geben kann. **
-
Wann genau beginnt die Spekulationsfrist?
Die Spekulationsfrist beginnt in Deutschland mit dem Zeitpunkt des Verkaufs einer Immobilie. Sie beträgt grundsätzlich 10 Jahre. Wenn die Immobilie jedoch innerhalb dieser Frist selbst genutzt wurde, kann die Spekulationsfrist verkürzt werden. In diesem Fall beginnt die Frist mit dem Zeitpunkt des Einzugs in die Immobilie. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist im Einzelfall zu prüfen, da es auch Ausnahmen und Sonderregelungen geben kann. **
-
Wann läuft die Spekulationsfrist ab?
Die Spekulationsfrist läuft in der Regel nach Ablauf von zehn Jahren ab. Dies bedeutet, dass Gewinne aus dem Verkauf von bestimmten Vermögenswerten wie Immobilien oder Wertpapieren nach diesem Zeitraum steuerfrei sind. Es gibt jedoch Ausnahmen, bei denen die Spekulationsfrist verkürzt werden kann, zum Beispiel bei selbstgenutztem Wohneigentum. Es ist wichtig, die genauen Regelungen und Fristen im jeweiligen Steuergesetz des Landes zu prüfen, da sie je nach Land variieren können. Es empfiehlt sich auch, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die Steuervorschriften korrekt einhält. **
Wie lange dauert die Spekulationsfrist?
Die Spekulationsfrist beträgt in der Regel ein Jahr. Das bedeutet, dass Gewinne aus privaten Veräußerungsgeschäften, wie beispielsweise dem Verkauf von Aktien oder Immobilien, innerhalb eines Jahres nach dem Kauf versteuert werden müssen. Wenn die Haltefrist von einem Jahr überschritten wird, sind die Gewinne steuerfrei. Es gibt jedoch Ausnahmen und Sonderregelungen, die je nach Art des Veräußerungsgeschäfts gelten können. Es ist daher ratsam, sich vor einem Verkauf über die genauen steuerlichen Regelungen und Fristen zu informieren. **
Wann beginnt die Spekulationsfrist bei Grundstücken?
Die Spekulationsfrist bei Grundstücken beginnt mit dem Verkauf des Grundstücks. Sie beträgt in der Regel 10 Jahre, kann aber je nach individueller Situation auch kürzer sein. Wichtig ist, dass die Frist erst ab dem Zeitpunkt des Verkaufs zu laufen beginnt und nicht ab dem Zeitpunkt des Erwerbs des Grundstücks. Innerhalb dieser Frist müssen eventuelle Gewinne aus dem Verkauf versteuert werden. Es ist ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um mögliche Konsequenzen zu verstehen und zu vermeiden. **
Top-Angebote
Produkte zum Begriff Spekulationsfrist:
-
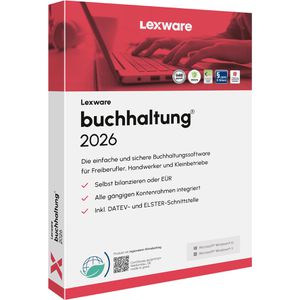
Lexware Finanzsoftware Buchhaltung 2026, Windows, Jahreslizenz, Vollversion, deutschEinfache & doppelte Buchführung sowie Einnahmen-Überschuss-Rechnung Für Freiberufler, Handwerker und kleine Betriebe Mit Kostenstellen- und Budgetverwaltung sowie Erstellen von Jahresabschlüssen Kontenrahmen, Bilanzierung, Umsatzsteuervoranmeldung und ZM Export und Import von Daten dank umfangreicher Schnittstellen (ELSTER, DATEV) Online-Banking Anbindung - Import von Kontoauszügen / einfache Verwaltung von Zahlungen Automatisierte Buchungsprozesse für wiederkehrende Vorgänge Rechtssicherheit und Skalierbarkeit, Mandantenfähigkeit bis zu 10.000 Buchungen im Jahr Inklusive automatischer Updates und umfangreicher Auswertungen Intuitive Benutzeroberfläche mit Business Cockpit Versiegelte Lizenz wird auf dem Postweg versendet Merkmale: Anwendung: Buchhaltung Produktserie: Buchhaltung Lizenzen: 1 PC weitere Produktinformationen: Lizenztyp: Lizenz OHNE Datenträger, PKC, Vollversion Lizenzgültigkeit: 365 Tage Anzahl Lizenzen: 1 PC Schnittstellen: ASCII, Betriebsprüfer-Export, DATEV, ELSTER, MS Office Sprache: deutsch Datenträger: nicht enthalten Systemvoraussetzung: ab Windows 10333,19 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann beginnt die Spekulationsfrist?
Die Spekulationsfrist beginnt mit dem Verkauf eines Wirtschaftsguts, das innerhalb eines Jahres nach Anschaffung oder Fertigstellung erworben wurde. Dabei ist es wichtig zu beachten, dass die Spekulationsfrist nur für private Veräußerungsgeschäfte gilt und nicht für gewerbliche Transaktionen. Die Frist dient dazu, kurzfristige Gewinne aus Spekulationen zu besteuern und somit die langfristige Kapitalanlage zu fördern. Es ist ratsam, die genauen steuerlichen Regelungen und Fristen mit einem Steuerberater zu klären, um mögliche Konsequenzen zu vermeiden. **
-
Was ist die Spekulationsfrist?
Was ist die Spekulationsfrist? Die Spekulationsfrist bezieht sich auf den Zeitraum, innerhalb dessen Gewinne aus dem Verkauf von bestimmten Kapitalanlagen steuerpflichtig sind. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Wenn Wertpapiere, Immobilien oder andere Vermögenswerte innerhalb dieser Frist verkauft werden, müssen die erzielten Gewinne versteuert werden. Nach Ablauf der Spekulationsfrist sind die Gewinne in der Regel steuerfrei. Es ist wichtig, die Spekulationsfrist zu beachten, um steuerliche Konsequenzen zu vermeiden. **
-
Wann ist die Spekulationsfrist vorbei?
Die Spekulationsfrist ist eine Frist, die angibt, wie lange man ein bestimmtes Vermögenswert halten muss, bevor man ihn steuerfrei verkaufen kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Das bedeutet, dass Gewinne aus dem Verkauf von Wertpapieren, Immobilien oder anderen Vermögenswerten erst nach Ablauf dieser Frist steuerfrei sind. Wann genau die Spekulationsfrist vorbei ist, hängt also davon ab, wann der Vermögenswert erworben wurde. Es ist wichtig, die Frist im Blick zu behalten, um steuerliche Konsequenzen zu vermeiden. **
-
Wann beginnt Spekulationsfrist bei Neubau?
Die Spekulationsfrist bei einem Neubau beginnt mit dem Zeitpunkt des Erwerbs der Immobilie. Dies bedeutet, dass die Frist ab dem Datum des Kaufvertrags oder der notariellen Beurkundung des Kaufs läuft. In der Regel beträgt die Spekulationsfrist für Neubauten 10 Jahre. Innerhalb dieser Frist unterliegen Gewinne aus dem Verkauf der Immobilie der Spekulationssteuer. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist für Neubauten im jeweiligen Land oder Bundesland zu prüfen, da es hierbei Unterschiede geben kann. **
Ähnliche Suchbegriffe für Spekulationsfrist
-
reev Connect Lizenzschlüssel Business – Abrechnungssoftware für Fuhrparks* Vollautomatisierte Abrechnung von AC- & DC-Ladevorgängen * Steuerung, Monitoring und Verwaltung deiner Ladestationen über das reev Dashboard * Zugangskontrolle per RFID sowie öffentliches Laden und eRoaming (optional) * Multi-Account-Verwaltung für mehrere Nutzer, Standorte und Ladepunkte * Zusätzliche Nutzerrollen, automatisiertes Reporting und Massenimporte * DSGVO-konform und ZAG-konforme Abrechnung * Bitte beachte: Pro Ladegruppe ist ein reev Connect Setup Kit ()zur initialen Konfiguration notwendig * Lizenzschlüssel müssen pro Ladepunkt bestellt werden * 24 Monate Lizenzlaufzeit inklusive. Ab dem 25. Monat fallen monatlich 14,90 € (netto) je Ladepunkt an. Die Lizenz verlängert sich anschließend jeweils um weitere 12 Monate.499,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
WISO Buchhaltung 365WISO Buchhaltung 365 ist eine leistungsstarke Softwarelösung für Buchhaltungs- und Finanzmanagementaufgaben. Mit dieser intuitiven und benutzerfreundlichen Anwendung können Sie Ihre Finanzen effektiv und effizient verwalten. Egal, ob Sie ein kleines Unternehmen oder ein großes Unternehmen betreiben, WISO Buchhaltung 365 ist die perfekte Wahl für Sie. Diese Software bietet zahlreiche Funktionen und Werkzeuge, die Ihnen helfen, Ihre Finanzen im Griff zu behalten. Sie können Ihre Buchhaltung automatisieren, Konten verwalten, Rechnungen erstellen und vieles mehr. WISO Buchhaltung 365 ist eine cloudbasierte Lösung, was bedeutet, dass Sie von überall aus auf Ihre Finanzdaten zugreifen können. Die Software ist mit allen gängigen Betriebssystemen kompatibel, einschließlich Windows, macOS und Linux. Darüber hinaus bietet WISO Buchhaltung 365 eine einfache Integration mit anderen Geschäftsanwen...109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Knauer, Thorsten: KostenmanagementKostenmanagement , Kostentransparenz erhöhen - Kostensituation optimieren , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 1. Auflage 2021, Erscheinungsjahr: 20231116, Produktform: Kartoniert, Beilage: Buch, Autoren: Knauer, Thorsten~Sommer, Friedrich~Wöhrmann, Arnt, Auflage: 23001, Auflage/Ausgabe: 1. Auflage 2021, Seitenzahl/Blattzahl: 336, Keyword: Bachelor; Basiswissen Kostenrechnung Instrumente des Kostenmanagements; Benchmarking; Contolling; Kostenmanagement; Kostenrechnung; Kostensituation; Kostentransparenz; Life Cycle Costing; Partialkostenrechnung; Target Costing; Total Cost Of Ownership, Fachschema: Rechnungswesen~Budget - Budgetierung~Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Rechnungswesen~Makroökonomie~Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Produktverfügbarkeit: 02, Länge: 230, Breite: 170, Höhe: 17, Gewicht: 553, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann genau beginnt die Spekulationsfrist?
Die Spekulationsfrist beginnt in Deutschland mit dem Zeitpunkt des Verkaufs einer Immobilie. Sie beträgt grundsätzlich 10 Jahre. Wenn die Immobilie jedoch innerhalb dieser Frist selbst genutzt wurde, kann die Spekulationsfrist verkürzt werden. In diesem Fall beginnt die Frist mit dem Zeitpunkt des Einzugs in die Immobilie. Es ist wichtig, die genauen Regelungen zur Spekulationsfrist im Einzelfall zu prüfen, da es auch Ausnahmen und Sonderregelungen geben kann. **
-
Wann läuft die Spekulationsfrist ab?
Die Spekulationsfrist läuft in der Regel nach Ablauf von zehn Jahren ab. Dies bedeutet, dass Gewinne aus dem Verkauf von bestimmten Vermögenswerten wie Immobilien oder Wertpapieren nach diesem Zeitraum steuerfrei sind. Es gibt jedoch Ausnahmen, bei denen die Spekulationsfrist verkürzt werden kann, zum Beispiel bei selbstgenutztem Wohneigentum. Es ist wichtig, die genauen Regelungen und Fristen im jeweiligen Steuergesetz des Landes zu prüfen, da sie je nach Land variieren können. Es empfiehlt sich auch, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die Steuervorschriften korrekt einhält. **
-
Wie lange dauert die Spekulationsfrist?
Die Spekulationsfrist beträgt in der Regel ein Jahr. Das bedeutet, dass Gewinne aus privaten Veräußerungsgeschäften, wie beispielsweise dem Verkauf von Aktien oder Immobilien, innerhalb eines Jahres nach dem Kauf versteuert werden müssen. Wenn die Haltefrist von einem Jahr überschritten wird, sind die Gewinne steuerfrei. Es gibt jedoch Ausnahmen und Sonderregelungen, die je nach Art des Veräußerungsgeschäfts gelten können. Es ist daher ratsam, sich vor einem Verkauf über die genauen steuerlichen Regelungen und Fristen zu informieren. **
-
Wann beginnt die Spekulationsfrist bei Grundstücken?
Die Spekulationsfrist bei Grundstücken beginnt mit dem Verkauf des Grundstücks. Sie beträgt in der Regel 10 Jahre, kann aber je nach individueller Situation auch kürzer sein. Wichtig ist, dass die Frist erst ab dem Zeitpunkt des Verkaufs zu laufen beginnt und nicht ab dem Zeitpunkt des Erwerbs des Grundstücks. Innerhalb dieser Frist müssen eventuelle Gewinne aus dem Verkauf versteuert werden. Es ist ratsam, sich bei steuerlichen Fragen an einen Experten zu wenden, um mögliche Konsequenzen zu verstehen und zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.